
К какой амортизационной группе отнести медецинское оборудование
Амортизационные группы основных средств в 2019 году: как определять по ОКОФ
Организация определяет срок полезного использования основного средства, чтобы в бухгалтерском и налоговом учете начислить амортизацию. С 12 мая 2018 года бухгалтеры применяют обновленную Классификацию основных средств. Расскажем подробнее, что изменилось и как определять амортизационные группы в 2019 году.
Экспресс-курсы
Интенсивы по горячим темам в Контур.Школе
Расписание
Основные средства (ОС) организации в зависимости от срока полезного использования (СПИ) для целей налогообложения прибыли относят к той или иной амортизационной группе (п. 1 ст. 258 НК РФ). Срок полезного использования ОС организация определяет сама с учетом классификации, утвержденной Постановлением Правительства РФ от 01.01.2002 № 1 (Постановление № 1).
В 2018 году изменились все амортизационные группы классификации, кроме первой. Изменения действуют на правоотношения, возникшие с 1 января 2018 года.
Больше всего поправок — в подразделе «Сооружения и передаточные устройства» второй-десятой групп. Расширен перечень основных средств подраздела «Машины и оборудование» второй и девятой групп.
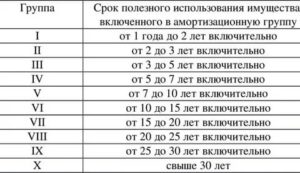
Классификатор основных средств по амортизационным группам с примерами ОС:
| 1 | От 1 года до 2 лет включительно | Машины и оборудование общего назначения |
| 2 | Свыше 2 лет до 3 лет включительно | Насосы для перекачки жидкостей |
| 3 | Свыше 3 лет до 5 лет включительно | Радиоэлектронные средства связи |
| 4 | Свыше 5 лет до 7 лет включительно | Ограды (заборы) и ограждения железобетонные |
| 5 | Свыше 7 лет до 10 лет включительно | Сооружения лесной промышленности |
| 6 | Свыше 10 лет до 15 лет включительно | Скважина водозаборная |
| 7 | Свыше 15 лет до 20 лет включительно | Канализация |
| 8 | Свыше 20 лет до 25 лет включительно | Конденсатопровод и продуктопровод магистральные |
| 9 | Свыше 25 лет до 30 лет включительно | Здания (кроме жилых) |
| 10 | Свыше 30 лет | Жилые здания и сооружения |
Общероссийский классификатор основных фондов (ОКОФ), по которому определяют амортизационную группу ОС, — без изменений. С 1 января 2017 года действует ОКОФ ОК 013-2014 (СНС 2008), утвержденный приказом Росстандарта от 12.12.2014 № 2018-ст. Этот же классификатор будет действовать в 2019 году.
Этап 1 — установите амортизационную группу основного средства по классификации, утвержденной Постановлением № 1
Классификация ОС — это таблица, в которой для каждой амортизационной группы перечислены наименования входящих в нее ОС и соответствующие коды Общероссийского классификатора основных фондов.
Для целей налогового учета по классификации ОС определяют:
- амортизационную группу, к которой относится ОС. Все амортизируемое имущество объединяется в 10 амортизационных групп в зависимости от срока полезного использования имущества (п. 3 ст. 258 НК РФ). Амортизационные группы также важны для того, чтобы определить размер амортизационной премии, которая может быть применена по конкретному ОС;
- срок полезного использования должен быть в установленных для каждой амортизационной группы пределах (Письмо Минфина России от 06.07.2016 № 03-05-05-01/39563). Выбирайте любой срок в пределах СПИ, например наименьший, чтобы быстрее списать стоимость ОС на расходы (Письмо Минфина РФ от 06.07.2016 № 03-05-05-01/39563).
В классификации можно установить целую группу ОС. Расшифровка группы представлена в ОКОФ.
Определите амортизационную группу основного средства так:
- В первой графе ОКОФ найдите вид имущества, к которому относится ОС (9 цифр).
- Проверьте в первой графе классификации ОС код, указанный в ОКОФ.
- Если есть код в классификации ОС, посмотрите, к какой амортизационной группе ОС относится.
Если кода в классификации ОС нет, определите амортизационную группу одним из способов:
Способ 1 — по коду подкласса имущества
Код подкласса имущества отличается от кода вида имущества тем, что седьмая цифра в нем — всегда ноль. Например, роторный насос относится к подклассу 14 2912010 (насосы центробежные, поршневые и роторные). Если и этого кода в классификации ОС нет, определите амортизационную группу вторым способом.
Способ 2 — по коду класса имущества
Класс имущества отличается от кода вида имущества тем, что седьмая, восьмая и девятая цифры в нем — всегда нули. Например, роторный насос относится к классу 14 2912000 (насосы и оборудование компрессорное).
Пример. Определение амортизационной группы по коду ОКОФ
Код роторного насоса по ОКОФ — 14 2912113. В Классификации ОС такой код, а также код подкласса 14 2912010 (насосы центробежные, поршневые и роторные) не указаны.
Однако в ней есть код класса 14 2912000 (насосы и оборудование компрессорное). Он относится к третьей амортизационной группе (имущество со сроком полезного использования свыше трех лет до пяти лет включительно).
Значит, роторный насос надо включить в третью амортизационную группу.
Этап 2. Обратитесь к технической документации
Если основное средство в классификации и ОКОФ не упоминается, установите СПИ из срока эксплуатации ОС, указанного в технической документации или рекомендациях производителя (п. 6 ст. 258 НК РФ, Письмо Минфина России от 18.06.2018 № 03-03-20/41332).
Этап 3. Зафиксируйте СПИ в инвентарной карточке учета ОС (форма № ОС-6)
Если налоговый и бухгалтерский СПИ разные, то раздел 2 формы № ОС-6 дополните соответствующей графой.
Пример. Организация приобрела грузовую «Газель» (грузоподъемность 1,5 тонны). Определим СПИ автомобиля.
Согласно классификации ОС, грузовые автомобили общего назначения грузоподъемностью свыше 0,5 и до 5 т включительно входят в 4-ю амортизационную группу.
Диапазон СПИ для 4-й амортизационной группы — свыше 5 и до 7 лет включительно. Следовательно, минимально возможный СПИ в месяцах — 61 (5 лет x 12 мес. + 1 мес.), максимальный — 84 мес. (7 лет x 12 мес.).Организация вправе установить любой СПИ автомобиля в диапазоне от 61 до 84 месяцев включительно.
Обратите внимание при учете ОС
- В налоговом учете стоимостной критерий для признания объекта ОС — 100 000 руб., в бухгалтерском учете — 40 000 руб.
- Бухгалтерский учет основных средств в 2019 году ведите в том же порядке, что и ранее: принимайте к учету ОС на дату доведения до состояния готовности к эксплуатации. Если вы продаете ОС, то полученное вознаграждение включайте в доходы, а остаточную стоимость ОС — в расходы. Аналогичные правила распространяются и на продажу недостроенных объектов.
- В бухгалтерском учете организация не обязана придерживаться амортизационных групп, но для удобства может определять срок по классификации основных средств. Это удобно, так как сближает бухгалтерский учет с налоговым.
- Если объект соответствует всем критериям, поименованным в п. 4 ПБУ 6/01, то в бухгалтерском учете его сразу следует перевести в состав основных средств, то есть оприходовать на 01 счет. Фактическое использование объекта, в отличие от налогового учета, необязательно.
Источник: https://School.Kontur.ru/publications/1479
Амортизация мебели и срок полезного использования 2020: к какой амортизационной группе относится офисное кресло, стол, ОКОФ
Если офисная мебель признается основным средством в бухгалтерском и налоговом учете, то для нее нужно установить срок использования и считать ежемесячно амортизацию.
Какую группу по налоговой классификации нужно установить для данного имущества, как определить СПИ и считать отчисления?
Относится ли к основным средствам?
Условия признания имущества объектом ОС прописаны:
Актив должен применяться в производственных, управленческих нуждах, приносить прибыль и не перепродаваться. Также должно быть предусмотрено его длительное использование на протяжении периода более 12 месяцев.
Главным отличием признания имущества основным средством в бухгалтерских и налоговых целях является лимит стоимости:
- до 40000 руб. – для бухучета (устанавливается предприятием самостоятельно в пределах указанной суммы, закрепляется в учетной политике);
- 100000 руб. – для налогового учета, все объекты дешевле указанной суммы основными средствами не считаются, не амортизируются и сразу списываются.
В целом офисная мебель – столы, кресла, шкафы, тумбы и прочие предметы подходят под условия отнесения к объектам ОС.
Однако не всегда выполняется необходимый лимит, часто данные предметы оказываются достаточно дешевыми, чтобы отнести их к основным фондам.
Если же все условия, включая стоимостный лимит, соблюдаются, то для данного имущества следует устанавливать срок полезного использования в бухгалтерском и налоговом учете.
К какой амортизационной группе относится?
Амортизационная группа определяется в обязательном порядке для амортизируемого имущества в целях исчисления налога на прибыль.
НК РФ четко требует брать срок использования из разрешенного диапазона для той амортизационной группы, к которой отнесен объект ОС.
Данные группы и перечень имущества, распределяемого между ними, приведены в Классификации, утвержденной Постановлением Правительства РФ №1 от 01.01.2002.
Ранее до корректировки Классификации для нового ОКОФ мебель относилась к 4 амортизационной группе со сроком эксплуатации от 5 до 7 лет.
В 2019 году такого понятия, как мебель офисная, кресло, стол и прочее, в Классификации не содержится напрямую, то есть для данного вида имущества амортизационная группа в настоящее время не определена. Что делать в этом случае?
П.6 ст.258 НК РФ позволяет владельцам объектов ОС, которые не отражены в утвержденной Классификации основных средств, устанавливать для них срок полезного использования, согласно технических условий и рекомендаций производителя.
На практике можно относить мебель по-прежнему к 4 амортизационной группе, если иное не предусмотрено изготовителями и технической документацией.
Как определяется СПИ?
В налоговом учете срок полезного использования зависит от той амортизационной группы, к которой отнесен объект.
Как выше было сказано, в новой Классификации отсутствует офисная мебель, в связи с этим для нее можно установить СПИ с учетом рекомендаций фабрик-изготовителей.
Если никаких особо рекомендаций и ограничений не имеется, то можно отнести мебель к 4 амортизационной группе и установить для нее срок от 5 до 7 лет, то есть от 61 до 84 месяцев включительно.
В бухгалтерском учете необходимо определять срок службы, исходя из положений п.20 ПБУ 6/01 – в зависимости от планируемого периода использования с учетом влияющих факторов, условий эксплуатации, предусмотренных нормативно-правовых и иных ограничений.Таким образом, в бухучете организация может установить для офисной мебели любой целесообразный с ее точки зрения срок.
Чтобы упростить учет и дальнейшее начисление амортизации, можно установить в бухгалтерском учете СПИ, равный определенному для налоговых целей.
Как установить срок полезного использования для здания?
Как считать амортизационные отчисления?
В бухгалтерском учете существует 1 линейный метод расчета амортизации и 3 нелинейных (уменьшаемого остатка, по сумме чисел лет СПИ, пропорционально производимой продукции, услуг, работ).
В налоговом учете предусмотрено только 2 способа расчета амортизационных отчислений – линейный и нелинейный.
Организации следует определить, какой способ расчета она будет применять для офисной мебели и закрепить свой выбор в бухгалтерской и налоговой учетной политике.
Наиболее простой и распространенный вариант – это применять линейный метод как в бухучете, так и для налогообложения.
Методика расчета линейным методом:
- Считается норма амортизации.
- Определяется сумма годовой амортизации с учетом определенной нормы.
- Рассчитывается сумма ежемесячной амортизации путем деления годовой на 12.
Полученный месячный размер будет являться той суммой амортизационных отчислений, которые будут списываться каждый месяц в расходы. На данную сумму бухгалтер будет каждый месяц отражать проводку Дт 20 (23, 25, 26, 44) Кт 02. О том, какие проводки выполняются для учета амортизации, читайте в этой статье.
Калькулятор расчета линейным способом.
Формулы для расчета линейным методом:
Норма А. = 1 / СПИ в годах * 100%
Годовая А. = Первоначальная стоимость * Норма А.
Ежемесячная А. = Годовая А. / 12 мес.
Можно провести аналогичный расчет в месяцах – рассчитать норму в месяцах, после чего сразу определить величину месячной амортизации.
Таким образом, линейный метод расчета позволяет списывать стоимость мебели постепенно на протяжении всего срока службы.
Данный метод наиболее целесообразен для данного имущества. Моральный износ у мебели наступает медленно, на производственные показатели такие основные средства не влияют, поэтому удобно не ускорять отчисления и не ставить их в зависимость от объема выполняемых работ, а равномерно списываться весь срок службы.
Рекомендуется установить линейный метод расчета амортизации для офисной мебели, как в бухгалтерском, так и в налоговом учете.Источник: https://praktibuh.ru/buhuchet/vneoborotnye/os/amortizatsiya/srok-poleznogo-ispolzovaniya-mebel.html
К какой амортизационной группе относится медицинское оборудование, стол массажный окоф
Данный метод наиболее целесообразен для данного имущества. Моральный износ у мебели наступает медленно, на производственные показатели такие основные средства не влияют, поэтому удобно не ускорять отчисления и не ставить их в зависимость от объема выполняемых работ, а равномерно списываться весь срок службы.
- до 40000 руб. – для бухучета (устанавливается предприятием самостоятельно в пределах указанной суммы, закрепляется в учетной политике);
- 100000 руб. – для налогового учета, все объекты дешевле указанной суммы основными средствами не считаются, не амортизируются и сразу списываются.
приказом Росстандарта от 21.04.2016 № 458 (далее – Переходный ключ). Если определить код ОКОФ в новом классификаторе не представляется возможным, учреждению следует присвоить объекту основных средств условный код, отдаленно подходящий по смыслу данному основному средству.
https://www..com/watch?v=ytcopyrightru
Поскольку в соответствии с новым ОКОФ производственный и хозяйственный инвентарь не имеет отдельной группировки, а включается в группировку «Прочие машины и оборудование, включая хозяйственный инвентарь, и другие объекты», то для определения кода ОКОФ и правильности отражения основных фондов по строке 12 необходимо использовать переходные ключи между редакциями классификаторов основных фондов ОК 013-94 и ОК 013-2014 (СНС-2008).
Расчет по страховым взносам: как отражать возмещения из ФСС При заполнении расчета по взносам суммы возмещения из ФСС нужно указывать в тех месяцах, когда такое возмещение было фактически получено. Причем независимо от того, к какому периоду относятся сами возмещаемые расходы.
О подозрительных операциях клиента аудиторы будут сообщать «куда надо» Госдума одобрила поправки в «антиотмывочный» закон, согласно которым у аудиторских организаций и индивидуальных аудиторов появится обязанность уведомлять Росфинмониторинг о вызывающих подозрение сделках и операциях аудируемого лица. {amp}lt;
… Выдать увольняющемуся работнику копию СЗВ-М нельзя Согласно закону о персучете работодатель при увольнении сотрудника обязан выдать ему копии персонифицированных отчетов (в частности, СЗВ-М и СЗВ-СТАЖ). Однако эти формы отчетности списочные, т.е. содержат данные обо всех работниках. А значит передача копии такого отчета одному сотруднику – разглашение персональных данных других работников. {amp}lt; …
С помощью этого классификатора вы можете найти, сколько лет нужно амортизировать в 2018 году различные основные средства: бензорез, громкоговоритель, автомобили грузовые и легковые и другие транспортные средства, различные облучатели, ККМ, светофоры, электрооборудование.
Общероссийский классификатор основных фондов был изменен в последний раз 12 мая 2018 года изменен. Нововведения вступили в силу задним числом и применяются к основным средствам, введенным в эксплуатацию с 1 января 2018 года. Все изменения применяются в 2019 году, мы учли поправки в нашей статье. Изменения внесены постановлением Правительства от 28.04.2018 № 526.
В ОКОФ ОК 013-94 элементов «игровое оборудование» и «парковое оборудование» не содержится. Наиболее приемлемыми являются следующие коды: 16 3612254 — «Наборы мебели для детских игровых площадок» и 14 2944173 — «Оборудование для благоустройства населенных пунктов».
Оборудование для благоустройства населенных пунктов (код 14 2944173) входит в подкласс 14 2944010 «Машины и оборудование для коммунального хозяйства», поэтому целесообразнее отнести приобретенные детским садом песочницу и скамейку к коду 16 3612254 «Наборы мебели для детских игровых площадок».Налоговым законодательством регламентирован порядок действий в таких ситуациях. Пункт 6 ст. 258 НК РФ разрешает устанавливать срок службы актива, опираясь на его технические характеристики, рекомендации фирмы-производителя и условия эксплуатации. Следовательно, предприятия вправе определять СПИ мебели, исходя из ее конкретных качеств.
Классификация основных средств, включаемых в амортизационные группы «Мебель для полиграфического производства; предприятий кабельной и проводной связи; медицинская; детских,школьных и дошкольных учреждений; предприятий торговли, общественного питания и бытового обслуживания; библиотек, театрально-зрелищных предприятий и учреждений культуры; административных помещений, вокзалов, финансовых учреждений и предприятий связи; мебель специальная прочая»).
«Об утверждении Указаний по заполнению форм федерального статистического наблюдения N 11 «Сведения о наличии и движении основных фондов (средств) и других нефинансовых активов», N 11 (краткая) «Сведения о наличии и движении основных фондов (средств) некоммерческих организаций»К производственному и хозяйственному инвентарю относятся, в частности, объекты детских игровых площадок, скамьи, не являющиеся сооружениями (прочно связанными с землей, установленными на фундаментах, и так далее), мебель и так далее.
Поскольку в соответствии с новым ОКОФ производственный и хозяйственный инвентарь не имеет отдельной группировки, а включается в группировку «Прочие машины и оборудование, включая хозяйственный инвентарь, и другие объекты», то для определения кода ОКОФ и правильности отражения основных фондов по строке 12 необходимо использовать переходные ключи между редакциями классификаторов основных фондов ОК 013-94 и ОК 013-2014 (СНС-2008).
Вернуться назад на Амортизационные группы 2019Офисная мебель организации в общем случае удовлетворяет условиям признания ее объектами основных средств (п. 4 ПБУ 6/01, п. 1 ст. 257 НК РФ).
А если она еще и превышает стоимостной лимит, установленный организацией в своей Учетной политике для целей бухгалтерского учета (не более 40 000 рублей за единицу), то подлежит бухгалтерскому учету в составе основных средств на счете 01 «Основные средства» (п.
Чтобы узнать, к какой амортизационной группе относится офисная мебель, необходимо обратиться к Классификации основных средств, включаемых в амортизационные группы (Постановление Правительства от 01.01.2002 № 1). Ведь именно на основании этой Классификации объекты основных средств распределяются по амортизационным группам (п. 1 ст. 258 НК РФ).
Однако в самой налоговой Классификации мебель офисная не упомянута. В НК РФ установлено, что если какие-либо виды основных средств не указаны в амортизационных группах, срок их полезного использования устанавливается организацией с учетом технических условий или рекомендаций изготовителей (п. 6 ст. 258 НК РФ).
Обращаем внимание, что до приведения Классификации в соответствие с новым ОКОФ офисная мебель относилась к 4-ой амортизационной группе, для которой срок полезного использования составлял свыше 5 лет до 7 лет включительно. Если иной информации о сроке службы офисной мебели у организации нет, она может отнести ее к 4-ой амортизационной группе.
В группировке 330.00.00.00.
000 «Прочие машины и оборудование, включая хозяйственный инвентарь, и другие объекты» появились коды, которыми можно классифицировать плоты, мебель для офисов и предприятий торговли, а также мебель металлическую прочую, инструменты музыкальные, спортивные снаряды, инвентарь и прочее оборудование, бассейны. Отдельно обращаем внимание, что теперь вопрос классификации мебели офисной и мебели металлической прочей кодом ОКОФ закрыт.
Более того законодатель заново ввел ранее отмененные коды ОКОФ 330.31.01.1 «Мебель для офисов и предприятий торговли» и 330.31.01.11 «Мебель металлическая для офисов».Стоит заметить, что до внесения новых группировок видов основных средств в Классификацию Постановления Правительства РФ № 1, срок полезного использования таким объектам будет устанавливаться на основании технической документации на объект (п.
Copyright: фотобанк Лори Амортизационные группы по ОС с начала 2017 года определяются, опираясь на новые правила, регламентируемые принятой Классификацией ОС по амортизационным группам и обновленным кодам . В связи с этим у рядовых пользователей возникает множество вопросов, касающихся определения амортизационной группы того или иного объекта имущества.
Важное Найти Поисковая фраза должна быть не меньше 3 символов Код по ОКОФ Наименование Амортизационные группы* ЖИЛЫЕ ЗДАНИЯ И ПОМЕЩЕНИЯ 200.00.00.00.000 ЗДАНИЯ (КРОМЕ ЖИЛЫХ) И СООРУЖЕНИЯ, РАСХОДЫ НА УЛУЧШЕНИЕ ЗЕМЕЛЬ ЗДАНИЯ (КРОМЕ ЖИЛЫХ) СООРУЖЕНИЯ РАСХОДЫ НА УЛУЧШЕНИЕ ЗЕМЕЛЬ 300.00.00.
00.000 МАШИНЫ И ОБОРУДОВАНИЕ, ВКЛЮЧАЯ ХОЗЯЙСТВЕННЫЙ ИНВЕНТАРЬ, И ДРУГИЕ ОБЪЕКТЫ ТРАНСПОРТНЫЕ СРЕДСТВА ИНФОРМАЦИОННОЕ, КОМПЬЮТЕРНОЕ И ТЕЛЕКОММУНИКАЦИОННОЕ (ИКТ) ОБОРУДОВАНИЕ ПРОЧИЕ МАШИНЫ И ОБОРУДОВАНИЕ, ВКЛЮЧАЯ ХОЗЯЙСТВЕННЫЙ ИНВЕНТАРЬ, И ДРУГИЕ ОБЪЕКТЫ СИСТЕМЫ ВООРУЖЕНИЙ 500.00.00.00.
В бухгалтерском учете срок полезного использования офисной мебели устанавливается организацией самостоятельно (п. 20 ПБУ 6/01). Для этого, в частности, учитываются ожидаемые сроки использования и физического износа.
Для сближения данных бухгалтерского и налогового учета организация может установить срок полезного использования офисной мебели в бухучете аналогично «налоговому» сроку, обосновав это тем, что именно такой период и является ожидаемым сроком использования офисной мебели.
В силу п. 45, 53, 57 Инструкции № 157н субъекты учета осуществляют группировку основных средств и нематериальных активов в целях бухгалтерского (бюджетного) учета по видам имущества, соответствующим подразделам классификации, установленным ОКОФ. Иными словами, ОКОФ применяется для определения аналитического счета учета объектов основных средств при их постановке на учет.
https://www..com/watch?v=ytaboutru
В увязке с ОКОФ используется Классификация основных средств, в соответствии с которой определяется срок полезного использования объекта учета для начисления амортизации в бухгалтерском и налоговом учете. Отметим, что данный документ был изменен и при разбивке имущества по амортизационным группам был использован ОК 013-2014 (СНС 2008).
Для того чтобы правильно применять на практике оба документа, рассмотрим структуру нового ОКОФ.
Новый окоф год на кресло офисное амортизационная группа
Офисная мебель организации в общем случае удовлетворяет условиям признания ее объектами основных средств (п. 4 ПБУ 6/01 , п. 1 ст. 257 НК РФ).
А если она еще и превышает стоимостной лимит, установленный организацией в своей Учетной политике для целей бухгалтерского учета (не более 40 000 рублей за единицу), то подлежит бухгалтерскому учету в составе основных средств на счете 01 «Основные средства» (п.
5 ПБУ 6/01 , Приказ Минфина от 31.10.2000 № 94н). В налоговом учете мебель признается объектом основных средств, если ее первоначальная стоимость превышает 100 000 рублей за единицу.
Признавая мебель объектом основных средств, ее необходимо амортизировать (п. 17 ПБУ 6/01 , п. 1 ст. 256 НК РФ).А какая амортизационная группа у мебели офисной? И какой срок полезного использования мебели установить в бухучете? Расскажем об этом в нашей консультации.
Чтобы узнать, к какой амортизационной группе относится офисная мебель, необходимо обратиться к Классификации основных средств, включаемых в амортизационные группы (Постановление Правительства от 01.01.2002 № 1). Ведь именно на основании этой Классификации объекты основных средств распределяются по амортизационным группам (п. 1 ст. 258 НК РФ).
Однако в самой налоговой Классификации мебель офисная не упомянута. В НК РФ установлено, что если какие-либо виды основных средств не указаны в амортизационных группах, срок их полезного использования устанавливается организацией с учетом технических условий или рекомендаций изготовителей (п. 6 ст. 258 НК РФ).
Обращаем внимание, что до приведения Классификации в соответствие с новым ОКОФ офисная мебель относилась к 4-ой амортизационной группе, для которой срок полезного использования составлял свыше 5 лет до 7 лет включительно. Если иной информации о сроке службы офисной мебели у организации нет, она может отнести ее к 4-ой амортизационной группе.
Структура ОК 013-2014 (СНС 2008)
– 100 «Жилые здания и помещения»;
– 200 «Здания (кроме жилых) и сооружения, расходы на улучшение земель»;
– 300 «Машины и оборудование, включая хозяйственный инвентарь, и другие объекты»;
– 400 «Системы вооружений»;
– 500 «Культивируемые биологические ресурсы»;
https://www..com/watch?v=ytadvertiseru
– 600 «Расходы на передачу прав собственности на непроизведенные активы»;
– 700 «Объекты интеллектуальной собственности».
| Код | Наименование |
| 310 | Транспортные средства |
| 320 | Информационное, компьютерное и телекоммуникационное (ИКТ) оборудование |
| 330 | Прочие машины и оборудование, включая хозяйственный инвентарь, и другие объекты |
| Код | Наименование |
| 330.32.50.21 | Инструменты и приспособления терапевтические; дыхательное оборудование |
| 330.32.50.30 | Мебель медицинская, включая хирургическую, стоматологическую или ветеринарную |
| 330.32.50.50 | Изделия медицинские, в том числе хирургические, прочие |
| Код | Наименование |
| 330.32.50.21.111 | Инструменты терапевтические |
| 330.32.50.21.112 | Оборудование терапевтическое |
| 330.32.50.21.120 | Оборудование дыхательное |
| 330.32.50.21.121 | Аппараты для ингаляционного наркоза |
| 330.32.50.21.122 | Аппараты дыхательные реанимационные |
| 330.32.50.21.129 | Оборудование дыхательное прочее, не включенное в другие группировки |
| 330.32.50.30.110 | Мебель медицинская, включая хирургическую, стоматологическую или ветеринарную, и ее части |
Источник: https://kupit-krohe.ru/deklaratsiya/kakoy-amortizatsionnoy-gruppe-otnositsya-meditsinskoe-oborudovanie/
По какому коду окоф учитывается монитор компьютера — Правовой мир
Инвентарным объектом основных средств для целей бухгалтерского учета признается в том числе обособленный комплекс конструктивно сочлененных предметов, представляющих собой единое целое, предназначенный для выполнения определенной работы.
Комплекс конструктивно сочлененных предметов — это один или несколько предметов одного или разного назначения, имеющих общие приспособления и принадлежности, общее управление, смонтированных на одном фундаменте, в результате чего каждый входящий в комплекс предмет может выполнять свои функции только в составе комплекса, а не самостоятельно ( п. 6 ПБУ 6/01).
Амортизируемым имуществом признается, в частности, имущество, которое находится у налогоплательщика на праве собственности, используется им для извлечения дохода и стоимость которого погашается путем начисления амортизации. Амортизируемым имуществом признается имущество со сроком полезного использования более 12 месяцев и первоначальной стоимостью более 100 000 руб. ( п. 1 ст. 256 НК РФ).
Амортизационная группа компьютера
Заметим, что компьютером признается комплекс конструктивно-соединенных предметов, готовый к работе. Поэтому на ноутбук (амортизационная группа 2), как и на стационарный компьютер, способный сразу после приобретения включиться в производственный процесс и начать приносить доход компании, при постановке на учет распространяется такой же срок полезного использования от 2-х до 3-х лет.
Таким образом, со сменой кода ОКОФ по объекту «компьютер» группа начисления износа не изменилась (вторая), срок полезного использования также остался неизменным и составляет сегодня, как и раньше, свыше 2-х до 3-х лет включительно.
Согласно п. 44 Инструкции N 157н сроком полезного использования объекта основных средств является период, в течение которого предусматривается использование в процессе деятельности учреждения объекта нефинансовых активов в тех целях, ради которых он был приобретен, создан и (или) получен (в запланированных целях).
Так, в частности, срок полезного использования объектов нефинансовых активов в целях принятия к учету в составе основных средств и начисления амортизации может быть определен исходя из информации, содержащейся в законодательстве РФ, устанавливающем сроки полезного использования имущества в целях начисления амортизации.
Согласно Общероссийскому классификатору основных фондов ОК 013-94 (ОКОФ), утвержденному Постановлением Госстандарта РФ от 26.12.1994 N 359, все приборы и оборудование, входящие в состав персонального компьютера, относятся к группе «Машины и оборудование»: процессор (системный блок) — код 14 3020260, монитор — код 14 3020350.Рекомендуем прочесть: Отнесение Ос К Особо Ценному 2019
Систематизация бухгалтерии
- для копировального аппарата код ОКОФ 330.28.23.21 «Аппараты фотокопировальные с оптической системой или контактного типа и аппараты термокопировальные» (ранее — 14 3010230 «Средства электрофотографического копирования»);
- для монитора — 320.26.2 «Компьютеры и периферийное оборудование» (к примеру, 320.26.20.15) (ранее — 14 3020350 «Устройства отображения информации» );
- для системного блока — 320.26.2 «Компьютеры и периферийное оборудование» (к примеру, 320.26.20.15) (к примеру, 320.26.20.15) (ранее — 14 3020200 «Машины вычислительные электронные цифровые»).
Ответ: В данном случае контекстный поиск по наименованию указанного основного средства не дает результатов. Наиболее подходящий код 330.31.01.
1 — Мебель для офисов и предприятий торговли с 01.08.2017 аннулирован.
Следовательно, так как в новом классификаторе не предусмотрено отдельных кодов поименованного основного средства, то ему по — нашему мнению может быть определен условный код 330.28.99.39.190 «Оборудование специального назначения прочее, не включенное в другие группировки», либо можно также порекомендовать рассмотреть отдаленно подходящий код 330.32.50.
30 — Мебель медицинская, включая хирургическую, стоматологическую или ветеринарную; парикмахерские кресла и аналогичные кресла, и их части. Следует отметить, что определение соответствующего кода ОКОФ находится в компетенции комиссии по поступлению и выбытию активов
320262 Монитор Окоф
На практике монитор можно отнести ко второй группе (имущество со сроком полезного использования свыше 2 лет до 3 лет включительно), если иное не предусмотрено изготовителями и технической документацией.
Однако данная группа и срок полезного использования также применяется к компьютеру. Таким образом, организации во избежание претензий со стороны контролирующих органов следует учитывать монитор в составе компьютера с кодом ОКОФ 330.28.23.
23 «Машины офисные прочие» ( вторая группа — имущество со сроком полезного использования свыше 2 лет до 3 лет включительно).
Наименование монитора компьютера в ОКОФ и в Классификации отсутствует. При этом в Общероссийском классификаторе основных фондов ОК 013-94 (утв. Постановлением Госстандарта России от 26.12.1994 N 359) был код 14 3020350 «Устройства отображения информации», по которому он мог учитываться.
Окоф — общероссийский классификатор основных фондов
Общероссийский классификатор основных фондов пришел на место общесоюзного классификатора основных фондов и на территории России применяется для кодирования технико-экономических и социальных данных. Сферой применения ОКОФ являются организации, предприятия и учреждения всех форм собственности.
- Международная стандартная отраслевая классификация всех видов экономической деятельности (МСОК);
- Международный Классификатор основных продуктов (КОП) — Central Product Classification (CPC);
- стандарты Организации Объединенных Наций по международной системе национальных счетов (СНС);
- Положение о бухгалтерском учете и отчетности в Российской Федерации;
- ряд других регулирующих документов.
Окоф компьютер в сборе в 2019 году
Так, при заполнении формы федерального статистического наблюдения № 11 «Сведения о наличии и движении основных фондов (средств) и других нефинансовых активов» должны быть указаны новые коды объектов (групп объектов).
ОС Группа Срок службы, годы Куда относится Принтер II 2-3 Электронно-вычислительная техника Персональный компьютер, ноутбук II 2-3 МФУ печатающее III 3-5 Средства светокопирования Музыкальный центр, плазменный TV IV 5-7 Теле- и радиоприемная аппаратура Офисная мебель IV 5-7 Мебель для полиграфии, торговли, бытового обслуживания Легковой автомобиль III 3-5 Легковые автомобили Грузовой автомобиль III 3-5 Грузовые автомобили грузоподъемностью до 0,5 т Новая Классификация основных средств по амортизационным группам также предусматривает распределение объектов ОС по 10 группам.
Окоф монитор в 2018 году
Ответ: Для замены ОКОФ в программе 1С Бухгалтерия государственного учреждения необходимо воспользоватся обработкой «Помощник замены ОКОФ». При замене ОКОФ с использованием данной обработки амортизационная группа в карточке основного средства не изменится.
Амортизационные группы по ОС с начала 2017 года определяются, опираясь на новые правила, регламентируемые принятой Классификацией ОС по амортизационным группам и обновленным кодам ОКОФ. В связи с этим у рядовых пользователей возникает множество вопросов, касающихся определения амортизационной группы того или иного объекта имущества.
Пк В Сборе Монитор Окоф
Наименование монитора компьютера в ОКОФ и в Классификации отсутствует. При этом в Общероссийском классификаторе основных фондов ОК 013-94 (утв. Постановлением Госстандарта России от 26.12.1994 N 359) был код 14 3020350 «Устройства отображения информации», по которому он мог учитываться.
Источник: https://stepnoeadm.ru/zemlya/po-kakomu-kodu-okof-uchityvaetsya-monitor-kompyutera.html
Амортизационные группы: срок полезного использования
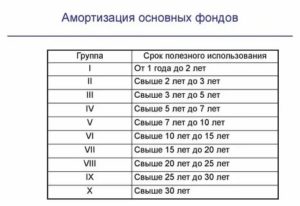
]]>]]>
Любое поступление объекта основных фондов (ОФ), будь то покупка, безвозмездная передача или приобретение по обмену влечет за собой обязательное определение амортизационной группы, которая присваивается исходя из сроков полезного использования имущества. Именно в течение этого периода стоимость имущества постепенно переходит в состав затрат компании. Списание начисленных сумм износа осуществляется одним из четырех способов, актуальных для учета ОС, закрепленного в учетной политике конкретного предприятия.
Амортизационные группы
Объекты ОФ при постановке на учет относят к определенной амортизационной группе. Всего их 10, перечислены они в Классификации ОС по амортизационным группам.
Основным критерием объединения единиц имущества в какую-либо из амортизационных категорий является срок полезного использования (СПИ) объекта.
Его определяют предприятия по каждому объекту ОФ, опираясь на предполагаемый полезный период, условия эксплуатации и нормативные акты, регламентирующие использование имущества.
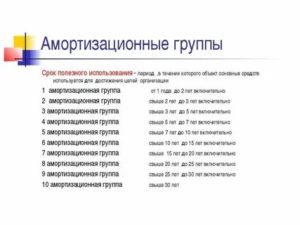
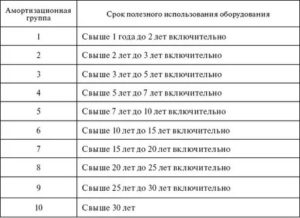
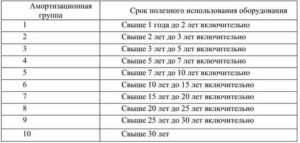
СПИ выступает основным критерием отнесения актива к одной из представленных групп амортизации.Группа | СПИ имущества |
1 | От 1 года до 2-х лет |
2 | От 2-х до 3-х лет |
3 | От 3-х до 5-ти лет |
4 | От 5-ти до 7-ми лет |
5 | От 7-ми до 10-ти лет |
6 | От 10-ти до 15-ти лет |
7 | От 15-ти до 20-ти лет |
8 | От 20-ти до 25-ти лет |
9 | От 25-ти до 30-ти лет |
10 | Свыше 30-ти лет |
По общим правилам организация амортизирует поступивший актив в течение СПИ, определяемого по Классификатору (см. таблицу). Если компании не удается найти объект в перечне, то срок устанавливают, опираясь на ТУ актива или рекомендации изготовителя.
Если актив изготовлен в компании, то специалисты предприятия самостоятельно разрабатывают рекомендации, подтверждающие срок эффективной эксплуатации имущества. Их оформляют в произвольной форме. Это может быть распоряжение руководителя или другой документ, определяющий СПИ актива.
Рассмотрим характерные особенности имущества, относимого к каждой амортизационной группе.
1 и 2 амортизационные группы
К первой амортизационной группе относят недолговечные активы, изнашиваемые в течение срока от 1 года и 1 месяца до 2-х лет включительно. В основном, это виды имущества категории «Машины и оборудование» (ОКОФ 330.28 и 330.32), объединяющей инструмент и оборудование для различных сфер производства, СПИ которых не превышает 2-х лет.
Вторая амортизационная группа (АГ) представлена несколькими видами имущества:
- Машины и оборудование, в т.ч. офисные, проходческие, сеноуборочные машины, технологическое оборудование для различных производств (коды ОКОФ 330.28);
- ТС с кодами ОКОФ 310.29.10;
- производственно-хозяйственный инвентарь (спортсооружения 220.42.99);
- многолетние насаждения (520.00.10).
Активы, относящиеся ко второй АГ, имеют СПИ от 2-х до 3-х лет. К примеру, именно таков срок полезного использования МФУ (многофункциональных устройств). Следовательно, при поступлении этого актива, ему присваивают 2-ю АГ.
3 амортизационная группа: срок полезного использования
Третья амортизационная группа объединяет активы, СПИ которых варьируется от 3-х до 5-ти лет. Круг активов, изнашиваемых в эти сроки, заметно более широк в сравнении с двумя вышеуказанными группами. Кроме перечисленных видов имущества, 3 амортизационная группа содержит:
- сооружения с кодами ОКОФ 220.41.20, эксплуатируемые в различных отраслях;
- автомобили разной грузоподъемности, мототехника, плавсредства прогулочные, летательные аппараты (ОКОФ 310.29 и 310.30).
В АГ производственного инвентаря включены животные ресурсы, среди которых, к примеру, цирковые или служебные собаки (510.01.49).
4 амортизационная группа: срок полезного использования
Четвертая амортизационная группа включает активы, СПИ которых составляет от 5-ти до 7-ми лет. В нее входят:
- нежилые здания (ОКОФ 210.00.00);
- различные сооружения, скважины, ЛЭП, технологические трубопроводы (ОКОФ 220.41.20 и 220.42).
Раздел машин 4 амортизационной группы представлен различными видами коммуникационной аппаратуры и измерительными приборами (ОКОФ 320.26 и 330.26), устройствами ЭС (330.27), станками (330.28; 330.29; 330.30).
Четвертая группа амортизации включает спецавтотранспорт, автобусы и троллейбусы (310.30).
Кроме раздела производственного инвентаря, куда входят коммуникационное оборудование (330.26) и медицинская мебель (330.32), амортизация 4 группы начисляется на рабочий скот (510.01) и растительные ресурсы (520.00).
5 амортизационная группа: срок полезного использования
5 группа амортизации охватывает имущество периодом эксплуатации от 7-ти до 10-ти лет. Сюда относят:
- нежилые разборные здания (ОКОФ 210.00);
- в категорию сооружений, которые включает в себя 5 амортизационная группа, включены сооружения энергетических, нефтехимических, металлургических компаний, лесной промышленности, сельхозпроизводства и стройиндустрии, тепловые сети (ОКОФ 220.41.20), автодороги (220.42);
- в разделе «Машины и оборудование» пятая амортизационная группа включает котлы паровые (ОКОФ 330.25), измерительное, навигационное оборудование, инструменты и прочие приборы (330.26), паровые и газовые турбины, уборочные машины (330.28), пожарные автомобили (330.29), укладочная техник для железных дорог (330.30;
- к транспорту 5 амортизационной группы относят большеразмерные автобусы, автотягачи с кодом ОКОФ 310.29.
Кроме того, в этой группе присутствуют культурные насаждения (520.00), затраты по улучшению земель (230.00), оборудование, обслуживающее летательные аппараты (400.00), объекты интеллектуальной собственности (790.00).
6 амортизационная группа: срок полезного использования
В этой группе перечислены активы, СПИ которых составляет от 10-ти до 15-ти лет:
- в разделе «сооружения» имущество с кодами ОКОФ 220.25; 220.41 и 220.42;
- жилища (100.00);
- машины и оборудования с кодами ОКОФ 320.26; 330.00; 330.25; 330.26; 330.27; 330.28; 330.30;
- морские суда, ж/д вагоны, электровозы, вертолеты, самолеты (310.30), контейнеры (330.29).
Шестая амортизационная группа включает культурные насаждения косточковых (520.00).
8 амортизационная группа: срок полезного использования
8 амортизационная группа объединяет активы, эффективное использование которых продолжается от 20-ти до 25-ти лет. Например:
- нежилые здания облегченной кладки (ОКОФ 210.00);
- сооружения стройиндустрии, продуктопроводы, ж/дороги (220.41), причалы и пирсы (220.42);
- коммуникационные сооружения (330.26);
- суда грузовые и пассажирские, локомотивы, вагоны, аэростаты (310.30).
10 амортизационная группа: срок полезного использования
В этой группе представлены активы, срок службы которых превышает 30-ти летний период. К ним относят здания нежилые (ОКОФ 210.00) и жилые (100.00), а также:
- сооружения, не входящие в другие группы (220.00);
- силовые кабели (320.26), плавучие конструкции (330.30), эскалаторы (330.28);
- корабли и суда – комбинированные, круизные, плавучие доки (310.30);
- лесозащитные полосы и насаждения (520.00).
Источник: https://spmag.ru/articles/amortizacionnye-gruppy-srok-poleznogo-ispolzovaniya