
Выплаты социального характера порядка заполнения формы п 4
Что входит в выплаты социального характера

Список социальных выплат согласно Постановлению Госкомстата №79. Какие расходы работодателя относятся к выплатам социального характера (ВСХ). Какие выплаты социального характера входят в разные формы для отчетов по статистике в 2019 году — П-4, ПМ, МП (микро), 1-Т (ГМС).
Соцвыплаты, которые учитываются в форме № ПМ
Форма №ПМ является отчетным документом малых предприятий, который содержит сведения об основных показателях его деятельности. Помимо адреса организации, среднего количества сотрудников, которые за ней числятся и суммы заработных выплат, в документе также указываются отдельные соцвыплаты, а именно:
- Пособия в связи с расторжением или окончанием срока действия трудового договора.
- Разовые пособия при выходе на пенсию.
- Компенсация сотрудникам морального вреда, нанесенного в пределах предприятия.
- Надбавки к пенсиям работающим пенсионерам.
- Взносы, которые уплачиваются предприятием в пользу сотрудника, согласно имущественному, личному или медицинскому договору страхования.
- Покрытие предприятием стоимости медицинских услуг, которые оказываются сотрудникам.
- Оплата путевок или компенсация их стоимости, на лечение, отдых или экскурсии работникам, а также членам их семьи. Форма №ПМ
- Компенсация денежных средств, которые были потрачены на протезирование, покупку абонемента в группу здоровья и другие аналогичные расходы.
- Возврат средств, потраченных сотрудником на содержание детей в младших образовательных учреждениях.
- Оплата мобильной связи и проезда.
- Покупка билетов на развлекательные мероприятия работникам организации.
- Единовременная материальная помощь сотрудникам, в связи с семейными обстоятельствами.
- Компенсация работникам, которые находились в отпуске по уходу за ребенком младше 3-летнего возраста и вышли на работу раньше оговоренного срока.
В форму №ПМ не вносятся суммы взносов в Пенсионный фонд РФ, а также страховые взносы по обязательному соцстрахованию от профессиональных заболеваний и возможных несчастных случаев на территории предприятия.
Что входит в понятие «выплаты социального характера» в России
В настоящее время выплатами соцхарактера являются все пособия и компенсации, которые назначаются с целью социальной поддержки граждан, нуждающихся в дополнительной финансовой помощи. Категории граждан, которым полагаются выплаты, а также их размер определяются действующим федеральным и региональным законодательством.
С полным перечнем выплат можно ознакомиться в 3 главе Постановления Госкомстата Российской Федерации №89, действующего еще с 1995 года. Все соцвыплаты можно условно разделить на общие и специальные.
Виды социального обеспечения
Если на общие может рассчитывать любой трудоустроенный гражданин РФ, то специальные выплаты получают исключительно отдельные категории граждан.
К ним относятся инвалиды, дети-сироты, студенты, военные, чернобыльцы, женщины, находящиеся в декретном отпуске, доноры, пенсионеры, люди, похоронившие близкого родственника, и временно или полностью нетрудоспособные граждане.Особенности таких начислений освещены в Постановлении Правительства РФ №375 от 2007 года.
Трудоустроенные лица, согласно Постановлению Госкомстата, могут рассчитывать на:
- Взносы в страховые фонды из средств организации, согласно договору личного, имущественного или медицинского страхования.
- Пособие при увольнении.
- Компенсацию в связи с временной нетрудоспособностью (больничный лист).
- Единовременное вознаграждение при выходе на заслуженный отдых.
- Прибавку к пенсии.
- Покрытие расходов, потраченных на медицинские услуги.
- Оплату путевок в санатории, а также компенсацию расходов, потраченных на протезирование и другие аналогичные расходы.
- Компенсацию в связи с нахождением в частично оплачиваемом отпуске по уходе за малолетним ребенком и др.
Размер отдельных пособий и правила их начисления регулируются отдельными законодательными актами. Так, обязательное страхование на случай временной потери трудоспособности в связи со состоянием здоровья и материнством регулируется федеральным законом №255-ФЗ, принятым в 2006 году. В данном законе освещены не только виды страхового обеспечения, но и случаи при которых осуществляются выплаты.
Прочие соцвыплаты
Перечисленные выплат касаются преимущественно людей, трудящихся на предприятиях и в организациях.
В отдельную группу можно отнести следующие выплаты:
- разовые выплаты при рождении ребенка (при рождении двух или более детей выплаты полагаются на каждого ребенка);
- ежемесячные выплаты на ребенка (выплачиваются одному из родителей, который проживает вместе с ребенком, при условии, что средний доход на каждого члена семьи не превышает установленный зарплатный минимум);
- пособия по уходу за несовершеннолетним (выплачиваются лицу, которое занимается его уходом – это может быть мать, отец, опекун или другой человек, имеющий соответствующие полномочия);
- ежемесячная материальная помощь безработным женщинам, воспитывающим малолетних детей;
- разовые выплаты денежного пособия беременной жене военнослужащего, проходящего срочную службу;
- выплаты денежного пособия на ребенка военнослужащего, призванного по срочному призыву (выплачиваются матери либо другому лицу, осуществляющему за ним уход).
Что такое выплаты социального характера
Такие выплаты отличаются тем, что они не входят в число стимулирующих, не зависят от квалификации работника, не зависят от того, насколько сложную работу выполняет человек и насколько качественно он это делает. Наконец, выплаты социального характера не являются вознаграждением за работу.
По сути выплаты социального характера — это дополнительные льготы для работника.
Какие-то из подобных выплат имеют обязательный характер, и они подробно описаны в российском законодательстве. Другие выплаты не являются обязательными, и работодатель осуществляет их по своему усмотрению.
Например, если работнику требуется срочная материальная помощь по семейным обстоятельствам.
Или компания работает с настолько редкими и ценными специалистами, что для их удержания требуются дополнительные льготы и преференции.
Какие выплаты социального характера работникам входят в форму для заполнения №МП (микро)
Форма №МП (микро) заполняется законными представителями коммерческих организаций, которые согласно действующему законодательству, являются микропредприятиями, для предоставления сводных статистических данных в органы Росстата.
Форма содержит данные о численности работников и о фонде начисленной заработной платы. К фонду также прибавляются все выплаты социальной направленности, которые были выплачены работникам из бюджета предприятия за отчетный период. В форму должны быть включены суммы, потраченные на такие соцвыплаты, как:
- Выходное пособие в связи с расторжением трудового договора со стороны микропредприятия.
- Денежная компенсация по причине увольнения сотрудника во время сокращения штата или прекращения деятельности организации. Образец заполнения формы МП (микро)
- Страховые взносы, которые вносит предприятие в пользу работников, согласно действующим страховым договорам (за исключением обязательного госстрахования работников).
- Покрытие расходов по оплате медицинских услуг, которые были предоставлены сотрудникам организации.
- Компенсация работникам, а также членам их семьи, стоимости путевок на лечение или отдых, либо их покупка.
- Единовременная денежная помощь отдельным сотрудникам, которые столкнулись с определенными семейными обстоятельствами, требующими дополнительных расходов.
К социальным платежам, которые вносятся в форму, не имеют никакого отношения пособия, выплачиваемые из государственных фондов.
Таким образом, в форму не должны быть включены взносы в Пенсионный Фонд страны, а также в Фонд обязательного соцстрахования как Федерального, так и регионального уровня. К общей сумме вознаграждений также не имеют отношения денежные затраты организации на спецодежду для сотрудников и рабочие командировки.
Выплаты, входящие в отчетность по формам № 1-Т и № 1-Т (ГМС)
Статистическая отчетность о численности работников, а также о фонде заработной платы и соцвыплатах в форме №1-Т предоставляется предприятиями, организациями или учреждениями, которые входят в состав железных дорог страны.
Данная форма, аналогично другим статистическим отчетам, содержит данные о натуральных и денежных компенсациях, которые были предоставлены работникам. К ним можно отнести:
- Надбавки к текущему размеру пенсий трудоустроенным пенсионерам.
- Единовременное вознаграждение при увольнении сотрудника, а также пособия, которые выплачивается работникам по причине потери рабочего места в связи с ликвидацией предприятия или вынужденном сокращении штата. Форма №1-Т
- Страховые взносы, осуществляющиеся предприятием, на добровольное личное или медицинское страхование работников.
- Покрытие расходов, потраченных сотрудниками предприятия на использования услуг, которые предоставляются учреждениями здравоохранения.
- Предоставление сотрудникам, а также их семьям, путевок на экскурсии, путешествия и лечение.
- Компенсация проезда, а также плата, которую отдают родители за нахождение детей в дошкольных учреждениях.
- Стипендии, которые получают сотрудники в связи с повышением квалификации.
- Денежные средства, выплаченные сотрудникам на первый взнос, также частичное или полное погашение кредита, предоставленного на строительство жилья.
- Компенсация работникам женского пола, которые находятся в частично оплачиваемом отпуске по уходу за ребенком.
Форма 1-Т (ГМС)
Государственные органы РФ, субъекты РФ, а также все органы местного самоуправления, включая органы муниципальных образований и местные администрации, для предоставления статистических данных заполняют форму №1-Т (ГМС). Данная форма включает аналогичный перечень соцкомпенсаций, что и форма П-4.
Перечислим выплаты социального характера, которые на практике встречаются наиболее часто.
Это:
- пособия, выплачиваемые при увольнениях (после выхода на пенсию, по личному желанию, из-за сокращения и т. д.);
- компенсация оклада на период болезни сотрудника;
- доплаты к пенсиям для работающих граждан;
- страховые взносы в Пенсионной Фонд по обязательствам организации;
- взносы по договорам ДМС работникам и членам их семей;
- оплата путевок в медучреждения, санатории, места отдыха для сотрудников организаций;
- оплата путевок, материальная помощь сотрудникам, пострадавшим вследствие аварии на ЧАЭС;
- оплата абонементов в оздоровительные секции, группы здоровья;
- оплата услуг телефонной связи, компенсация подписки на газеты и журналы;
- компенсация стоимости подарков для детей сотрудников;
- оплата льготного проезда до места работы и обратно;
- материальная помощи на покупку лекарств, погребение и т. д.
Кроме того, к основным выплатам социального характера можно отнести средства, которые выплачиваются сотрудникам за вред, причиненный здоровью во время работы на предприятии.
Социальные выплаты, которые учитываются при заполнении формы П-4
«Сведения о численности и заработной платы сотрудников», или форма П-4, в обязательном порядке должна сдаваться всеми юридическими лицами, за некоторыми исключениями, в органы статистики. В данной форме содержится информация о:
- Среднем количестве работников.
- Количестве отработанных сотрудниками часов.
- Величине ФОТ.
- Размере соцвыплат.
Форма П-4
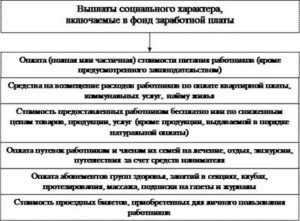
Основные выплаты соцхарактера, входящие в форму П-4:
- пособия по выходу на пенсию или в связи с увольнением;
- материальная компенсация средств, потраченных на проезд к месту работу и обратно.
- оплата учебы, связанной с повышением квалификации;
- прибавки к пенсии сотрудникам пенсионного возраста.
- премии и другие денежные поощрения сотрудников;
- единовременная выплата, предоставленная отдельным сотрудникам в связи с определенными жизненными обстоятельствами (смерть или тяжелая болезнь близкого родственника, бракосочетание, рождение ребенка);
- оплата путевок на отдых и лечение для работников предприятия и их членов семьи;
- покрытие работникам мобильной связи;
- предоставление сотрудникам билетов на развлекательные мероприятия или компенсация их стоимости;
- компенсация средств, которые были потрачены работниками на содержание детей дошкольного возраста в соответствующих учебных учреждениях;
- выплаты в связи с выходом из декретного отпуска раньше установленного срока.
В форме П-4 не указываются суммы, которые пошли на оплату командировок, спецодежды и больничных листов. Также в бланк не вносится информация об обязательных взносах на соцстрахование от несчастных случаев на производстве.
Помимо этого, стоит учитывать, что любые пособия, которые были начислены административному персоналу, должны быть отнесены к основному виду деятельности предприятия или компании.
Использованные источники информации.
- https://oprave.com/socialnoe/vyplaty-socialnogo-xaraktera.html
- http://semeynoepravo.com/matpomoshch/vyplaty-sotsialnogo-haraktera.html
- https://bankiclub.ru/zakony/chto-takoe-vyplaty-sotsialnogo-haraktera-i-chto-v-nih-vhodit/
Источник: https://finpravo55.ru/chto-vhodit-v-vyplaty-socialnogo-haraktera.html
Форма ПМ

Добрый день!
Цитата:разделе 2 отчета ПМ росстат пункт: Выплаты социального характера, тысяча рублей — это относится к выплаченным страховым взносам за сотрудников?Нет, страховые взносы в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования, территориальные фонды обязательного медицинского страхования в форме ПМ не отражаются.Из указаний по заполнению:«В выплаты социального характера*) (строки 12-16, графа 4) включаются суммы средств, связанные с предоставленными работникам социальными льготами, в частности, на лечение, отдых, проезд, трудоустройство (без пособий из государственных внебюджетных фондов). К выплатам социального характера*), в частности, относятся:а) выходное пособие при расторжении трудового договора (в том числе денежная компенсация по соглашению сторон), выходное пособие в случае прекращения трудового договора вследствие нарушения правил заключения трудового договора не по вине работника;б) суммы, начисленные уволенным работникам на период трудоустройства в связи с ликвидацией предприятия, сокращением численности или штата работников; в) дополнительная компенсация работникам при расторжении трудового договора без предупреждения об увольнении за два месяца при ликвидации предприятия, сокращении численности или штата работников. Компенсация при расторжении трудового договора в связи со сменой собственника предприятия;г) единовременные пособия (выплаты, вознаграждения) при выходе на пенсию, единовременные пособия увольняемым работникам;д) доплаты (надбавки) к пенсиям работающим пенсионерам за счет средств предприятия;е) страховые платежи (взносы), уплачиваемые предприятием по договорам личного, имущественного и иного добровольного страхования в пользу работников (кроме обязательного государственного страхования работников);ж) страховые платежи (взносы), уплачиваемые предприятием по договорам добровольного медицинского страхования работников и членов их семей;з) расходы по оплате учреждениям здравоохранения услуг, оказываемых работникам;и) оплата путевок (компенсации) работникам и членам их семей на лечение, отдых, экскурсии, путешествия (кроме выданных за счет средств государственных внебюджетных фондов);к) оплата абонементов в группы здоровья, занятий в спортивных секциях, оплата расходов по протезированию и другие подобные расходы;л) оплата подписки на газеты, журналы, оплата услуг связи в личных целях;м) возмещение платы работников за содержание детей в дошкольных учреждениях;н) стоимость подарков и билетов на зрелищные мероприятия детям работников за счет средств предприятия;о) суммы, выплаченные за счет средств предприятия, в возмещение вреда, причиненного работникам увечьем, профессиональным заболеванием либо иным повреждением их здоровья (кроме сумм, указанных в подпунктах «а» и «б» пункта 18);
п) компенсация работникам морального вреда, определяемая соглашением сторон трудового договора или судом, за счет средств предприятия; р) оплата стоимости проездных документов;
с) оплата (полностью или частично) стоимости проезда работников и членов их семей;т) оплата стоимости проезда работников и членов их семей к месту отдыха и обратно (включая оплату стоимости проезда и провоза багажа к месту использования отпуска и обратно лиц, работающих в районах Крайнего Севера и приравненных к ним местностях, и членам их семей);у) материальная помощь, предоставленная отдельным работникам по семейным обстоятельствам, на медикаменты, рождение ребенка, погребение и т. п.;ф) расходы на платное обучение работников, не связанное с производственной необходимостью, расходы на платное обучение членов семей работников (кроме сумм, указанных в подпункте «с» пункта 18);х) компенсационная выплата лицам, находившимся в отпуске по уходу за ребенком до достижения им возраста трех лет и вышедшим на работу ранее установленного срока;ч) суммы материальной помощи членам профсоюза, начисленные профсоюзной организацией.
По строке 16, в графе 4 показываются суммы выходных пособий, начисленных с задержкой уволенным работникам, суммы материальной помощи лицам несписочного состава.»
П-4 выплаты социального характера – что в них входит
Все изменения по налогам с 2020 годаИзменения по НДФЛ и зарплате с 2020 года
П-4 – это отчет в Росстат, показывающий сведения о численности и зарплате сотрудников. П-4 нужно отличать от П-4 (Н3) – это две разных справки. Одним из важнейших и сложных пунктов сведений о числе работников и их заработке является показатель соцвыплат за отчетное время.
Поэтому в этой статье мы подробно остановимся на вопросе: выплаты социального характера, что в них входит для П-4.
Форма П-4 выплаты социального характера
С 2019 года действует новая форма П-4 «Сведения о численности и заработной плате работников». Ее утвердил Росстат приказом №485 от 06.08.2018г. В графе 11 бланка этой формы нужно включить сумму выплат социального характера. Но для начала разберемся, кому это нужно делать.
П-4 в статистику сдают:
- Коммерческие компании любой формы налогообложения;
- Обособленные отделы при наличии собственного баланса и бюджета;
- Бюджетные предприятия;
- Бизнесмены.
Не сдают документ в статистику: малые и микропредприятия.
Внимание! Если на предприятие приостановлена выдача заработной платы, это не дает ему право не заполнять справку.
Если в компании меньше 15 человек, отчитываться можно раз в квартал. Если штат шире, то ежемесячно.
Читайте по теме: Инструкция по заполнению формы п-4 статистика в 2019 году
Что входит в выплаты социального характера в форме П-4
Социальные выплаты – это пособия и компенсации, которые предназначаются в качестве денежного подспорья для граждан, оказавшихся в тяжелой жизненной ситуации, либо по той или иной причине нуждаются в дополнительной финансовой помощи.
Определенная часть этого денежного подспорья выплачивается работникам по месту их службы. Эти пособия и компенсации работодатель и обязан включать в справку П-4 в качестве социальных выплат.
Важно! Список соцподдержки довольно широк, поэтому организациям следует выделять из него только то, что требуется для заполнения данных в Росстат.
Итак, что входи в П4 выплаты социального характера:
- Выходные пособия при увольнении, включая дотацию при сокращении или ликвидации оргаизации;
- Страховые платежи (взносы), уплачиваемые организацией за работников по добровольному страхованию;
- Покрытие ущерба в случае увечья, травмы, профзаболевания (исключаются взносы на травматизм);
- Пособия для лиц, достигших пенсионного возраста, в том числе и доплата пенсионерам;
- Денежные доплаты за проезд (имеется в виду на службу и обратно) для всех работников и дополнительно до места отдых и обратно для жителей Крайнего Севера;
- Премиальные и другие дотации, имеющие поощрительный характер;
- Компенсация потраченных денег на обучение (если траты не обусловлены производственной необходимостью);
- Единовременное пособие, которые получают работники при рождении младенца, бракосочетании, на похороны и в прочих разовых обстоятельствах;
- Покрытие компанией трат на отдых, культурные мероприятия, билеты на детские праздники, экскурсии;
- Лечение служащих (обязательный медосмотр не входит), в том числе занятия в группе здоровья;
- Компенсация трат на мобильный телефон;
- Пособия за детсад;
- Компенсация лицам, преждевременно вышедшим на работу из декрета.
Немаловажно помнить, что не нужно учитывать в документе для Росстата в качестве социальных выплат:
- Страховые взносы на обязательное страхование, в том числе и на травматизм;
- Командировочные;
- Больничные, отпуска, декретные и по уходу за малышом;
- Госпособия;
- Дивиденды, проценты от акций;
- Представительские расходы;
- Погашения долга за приобретенное жилье.
Выплаты социального характера в форме П-4, что в них входит, мы указали выше, группируются в 11 столбце табличной части бланка. Делается это нарастающим итого с начала года. Число не должно содержать больше одного десятичного знака после запятой.
Обзор последних изменений по налогам, взносам и зарплате
Вам предстоит перестроить свою работу из-за многочисленных поправок в Налоговый кодекс. Они коснулись всех основных налогов, включая налог на прибыль, НДС и НДФЛ.
Изменения по налогам, взносам и зарплате
>Порядок заполнения формы ПМ (статистика)
ПМ-пром: инструкция по заполнению
Форма «Сведения о производстве продукции малым предприятием»
Малые предприятия независимо от численности работников (кроме микропредприятий), а также ИП с численностью от 16 до 100 человек, которые занимаются добывающими, обрабатывающими производствами, производством и распределением электроэнергии, газа и пара, лесозаготовками или рыболовством должны ежемесячно представлять в свой территориальный орган Росстата Сведения о производстве продукции малым предприятием. Об инструкции по заполнению формы ПМ-пром расскажем в нашей консультации.
Порядок заполнения формы ПМ-пром
Форма № ПМ-пром, а также указания по ее заполнению утверждены Приказом Росстата от 11.08.2016 № 414 (Приложение № 13).
Скачать форму «Сведения о производстве продукции малым предприятием» в Excel можно здесь.
Для ПМ-пром в статистику заполнение формы не должно вызывать особых трудностей. Отчет состоит из титульного листа, стандартного для большинства статических форм, и одного раздела.
В этом разделе приводится следующая информация:
- наименование продукции;
- единица измерения;
- код продукции по ОКПД2;
- объем фактически произведенной продукции за отчетный, предыдущий месяц, а также соответствующий месяц прошлого года.
В соответствии с порядком заполнения ПМ-пром перечень наименований продукции (с указанием единиц измерения и их кодов по ОКЕИ), по которым должны приводиться данные, может быть получен в органах статистики или на сайте Росстата (www.gks.ru) в разделе: / Предпринимательство / Промышленное производство.
Для ПМ-пром инструкция по заполнению в 2017 году предусматривает, что в составе произведенной продукции учитывается продукция, произведенная как из собственных сырья и материалов, так и из давальческого сырья. При этом направление дальнейшего расходования продукции (например, продажа, использование в капстроительстве, выдача в счет зарплаты, использование на собственные производственные нужды) значения не имеет.
В качестве стоимости произведенной продукции в отчете указывается фактическая производственная себестоимость или учетная цена. При использовании давальческого сырья в отчете отражается полная стоимость, которая включает и стоимость самого давальческого сырья.
Кратко о форме № ПМ
Форма № ПМ «Сведения об основных показателях деятельности малого предприятия» является статистическим отчетом малых компаний (если они имеют такой статус по критериям ст. 4 закона «О развитии малого и среднего предпринимательства в РФ» от 24.07.2007 № 209-ФЗ).
Статистическую отчетность в форме ПМ сдают в том числе малые компании:
- применяющие УСН;
- не работавшие в отчетном периоде полностью (с нулевыми стоимостными показателями и рассчитанной численностью) или частично (с указанием, с какого времени они не работают);
- находящиеся в состоянии конкурсного производства (банкроты) — обязанность по сдаче статотчетности с них не снимается вплоть до момента исключения из ЕГРЮЛ.
Для оформления отчета потребуется:
- учесть требования по заполнению бланка, описанные в приказе Росстата от 19.01.2018 № 20;
Источник: https://minakovajulia.ru/forma-pm/
Форма N П-4 в статистику в 2020 году
Приказом от 27.11.2019 N 711 Росстат обновил бланки и утвердил указания по заполнению для ряда отчетов статистического наблюдения на 2020 год. Изменения коснулись и формы № П-4 «Сведения о численности и заработной плате работников», которую обязаны подавать юридические лица (коммерческие и некоммерческие компании), занимающиеся всеми видами экономической деятельности.
Был уточнен перечень организаций, которые обязаны сдавать отчет по форме П-4:
ежемесячно до 15 числа включительно следующего за отчетным месяца:
ежеквартально не позже 15 числа месяца, следующего за отчетным периодом:
Обязанность подавать отчет П-4 не касается субъектов малого предпринимательства. Проверить, относится ли организация к субъектам малого предпринимательства, можно на сайте https://rmsp.nalog.ru/.
Представить отчет необходимо в территориальный орган статистики по месту нахождения компании. Если место нахождения и место осуществления основной деятельности не совпадают, форму П-4 подают по месту фактического осуществления деятельности предприятия.
Как заполнить форму № П-4
Для заполнения отчета П-4 используйте Указания N 711, N 404.
Среди обязательных реквизитов компании в титульной части бланка нужно указать:
Заверить отчет подписью должен руководитель организации или ответственный работник. В бланке предусмотрено указание его должности, номера телефона, e-mail.
Форма П-4 предназначена для отражения данных о компании:
Сведения о средней численности работников за отчетный период вносятся по организации в целом (строка 01), а затем расписываются по конкретным видам экономической деятельности. Показатель строки 01 должен быть равен сумме данных в строках 02-11.
В графах 2-4 отражается количество работников списочного состава, работающих по договорам ГПХ, внешних совместителей – их общее количество указывается в графе 1. Показатель среднесписочной численности работников можно внести с одним десятичным знаком после запятой (п.
77 Указаний N 711).
Данные о количестве отработанных человеко-часов вносятся в П-4 раз в квартал. Показатель отражает, сколько часов фактически было отработано персоналом с начала года и до даты окончания отчетного периода. Учитывается и время работы сверхурочно, в выходные и праздники, а также командировки (п.
82 Указаний N 711). Не берется в расчет период отпуска, больничного, простоя, обучения с отрывом от работы и т.д.
Необходимо отдельно рассчитать часы, отработанные работниками списочного состава (графа 5) и внешними совместителями (графа 6), и внести эти данные с разбивкой по видам экономической деятельности.
Информация о начисленной заработной плате отражается в графах 7-10 бланка. В фонд заработной платы входят (п. 84.1 — 84.4 Указаний):
Отдельно нужно указать зарплату, начисленную разным группам работников: из списочного состава, совместителям и работающим по гражданско-правовым договорам. Проверить правильность внесенных данных можно с помощью формул, приведенных в разд. 2.4.2 Указаний N 711.
Сведения о выплатах социального характера вносятся в форму П-4 раз в квартал за период с начала года. Социальные выплаты включают выходные пособия при увольнении, отплату путевок сотрудникам, материальную помощь и другие начисления, связанные с социальными льготами (п.
88 Указаний N 711). Не учитываются данные о больничных, пособиях по беременности и родам, по уходу за ребенком, расходах на командировки, бесплатно выданной спецодежде и т.д. (п. 89 Указаний N 711).Если в отчетном периоде социальные выплаты не производились, в бланк показатели не вносятся.
Фирмы, созданные в результате реорганизации, сведения за период с начала года приводят по сумме месяцев с момента госрегистрации новой организации.
Форма П-4 для обособленных подразделений
Форма № П-4 заполняется отдельно для головной организации и каждого обособленного подразделения. Подать отчет необходимо по месту нахождения или по месту фактического осуществления деятельности подразделения.
Если внутренние структурные отделы расположены в одном городе или муниципальном районе на небольшом расстоянии друг от друга, можно отразить их в форме как одно обособленное подразделение (например, салоны связи, офисы банков и т.д.) (п. 74.2 Указаний N 711).
Если компания имеет несколько подразделений, которые занимаются одним видом деятельности и расположены в границах одного муниципального образования, сведения по ним вносятся в форму суммарно.
При заполнении формы для обособленного подразделения вносится его наименование и название головной организации. В графе код ОКПО указывается идентификационный номер обособленного подразделения.
Если у компании нет сведений за отчетный период для внесения в отчет, можно направить в Росстат «пустую» форму П-4, где заполняется только титульный лист – в остальных разделах показатели не указываются. Альтернативный вариант – информационное письмо в территориальный орган статистики об отсутствии данных, необходимых для заполнения формы.
Документы:
Заполните форму ↓ и получите бесплатную демонстрацию Консультант Плюс: доступ к новостям в сфере статистической отчетности, новым формам, срокам и порядку сдачи отчетов. Система содержит комментарии экспертов, рекомендации, образцы заполнения форм, готовые решения и т.д
Источник: https://m-style.su/news/forma-n-p-4-v-statistiku-v-2020-godu/
Как заполнить? | П-4 (менее 15 чел.) Численность и ЗП | СБИС Электронная отчетность и документооборот

Внимание! В случае отсутствия отчетных показателей представляется «нулевой» отчет или информационное письмо.
При заполнении сведений П-4 следует обратить внимание на то, что:
- данные в графах 1-4, 7-10 отражаются за отчетный месяц;
- данные в графах 5-6, 11 отражаются нарастающим итогом с начала года.
Особенности заполнения формы П-4 организациями, имеющими обособленные подразделения
Организации с обособленными подразделениями могут воспользоваться одним из двух вариантов заполнения:
1. Заполнить отчеты с помощью мастера. Для этого используется кнопка «Заполнить упрощенно» в правом верхнем углу страницы:
Далее, в открывшемся окне, кликнуть по строке «Титульный лист (Реквизиты)» и проверить правильность заполненных данных (отчетный период, ответственные сотрудники и контактные данные, название организации и обособленных подразделений, их ОКПО, ОКВЭДы и ТОГС, в который они сдаются).
Чтобы заполнить сведения по организации или ее подразделению, нужно кликнуть по строке «В том числе по видам деятельности», затем «Добавить ОКВЭД2» и в открывшемся окне выбрать вид деятельности, заполнить необходимые показатели и закрыть панель.Если организация ведет деятельность по нескольким видам, то необходимо повторить действия необходимое количество раз.
После того, как все показатели будут введены, нужно нажать на кнопку «Заполнить» и мастер сформирует отчеты по организации и подразделениям.
Внимание! Если по обособленному подразделению заполнены только реквизиты (нет данных ни в одном из показателей во всех видах деятельности), то отчет за обособленное подразделение создан не будет.
2. Заполнить отчеты с помощью вкладки «Обособленные подразделения». Для этого нужно перейти на вкладку «Обособленные подразделения» и нажать на кнопку «+ (Добавить ОП)».
В открывшемся списке выбирается нужное подразделение и далее, кликнув по строке с его названием, заполняется открывшийся по этому подразделению отчет в соответствии с порядком, рассмотренным ниже.
Аналогично заполняются отчеты по самой организации и другим подразделениям.
Титульный лист (реквизиты)
В титульном листе организация отражает сведения о себе.
В поле «Отчетный период» указывается месяц и год, за который организация представляет отчет.
В разделе «Реквизиты организации» указываются:
- в поле «Название организации» — полное наименование отчитывающейся организации в соответствии с учредительными документами;
- в поле «ОКПО» — код в соответствии с Общероссийским классификатором предприятий и организаций на основании уведомления о присвоении данного кода;
- в поле «Направление сдачи» — территориальный отдел Росстата (ТОГС), в который сдается отчет.
Внимание! Чтобы выбрать направление сдачи отчета (ТОГС), следуйте данному порядку:
Внимание! Если в списке из предложенных ТОГСов отсутствует нужный, то его можно выбрать, нажав на кнопку «Показать все». Далее выбрать соответствующий регион и ТОГС в этом регионе.
В разделе «Ответственные сотрудники» указываются:
- в поле «Директор» — фамилия, имя, отчество (при наличии) руководителя организации;
- в полях «Составитель отчета» и «Должность» — ФИО и должность лица, составившего отчет;
- в поле «Электронная почта» — адрес электронной почты организации;
- в поле «Телефон» — номер телефона организации.
Внимание! Если клиент зарегистрирован в системе, большинство вышеуказанных полей заполняются автоматически.
Численность, начисленная заработная плата работников и отработанное время
В данном разделе отражаются данные о средней численности работников и фонде заработной платы.
Внимание! Если организация в отчетном периоде не начисляла зарплату и другие выплаты, то сведения в форме П-4 она представляет без заполнения этих данных.
Внимание! Сведения в таблице заполняются в целом по организации (итоговая строка – заполняется автоматически по всем видам деятельности) и по фактическим видам экономической деятельности.
Чтобы сформировать таблицу, необходимо кликнуть по строке «Новая запись» и в открывшемся окне заполнить данные.В строке «ОКВЭД2» выбирается код вида экономической деятельности из классификатора.
Далее указываются сведения о численности работников и начисленной им заработной платы по данному виду экономической деятельности.
В графе 1 автоматически рассчитывается средняя численность всех категорий работников организации (списочных, совместителей и работающих по договорам гражданско-правового характера) за отчетный месяц:
гр. 1 = гр. 2 + гр. 3 + гр. 4
В графе 2 указывается средняя численность работников списочного состава.
В графе 3 отражается численность внешних совместителей.
В графе 4 указывается численность работников, выполнявших работы по гражданско-правовым договорам (ГПД).
В графах 5 и 6 отражаются отработанные человеко-часы работниками списочного состава и внешними совместителями. При этом в количество человеко-часов включаются фактически отработанные работниками часы с учетом сверхурочных и отработанных в праздничные (нерабочие) и выходные (по графику) дни, включая часы работы в служебных командировках.
В графе 7 автоматически рассчитывается сумма фонда заработной платы всех категорий работников за отчетный период:
гр. 7 = гр. 8 + гр. 9 + гр. 10
Внимание! В фонд заработной платы включаются начисленные суммы оплаты труда в денежной и неденежной формах за отработанное и неотработанное время, компенсационные выплаты, доплаты и надбавки, премии, единовременные поощрительные выплаты, а также оплата питания и проживания, имеющая систематический характер. При этом не имеют значения источники финансирования; порядок удержания НДФЛ и сроки фактической выплаты.
В графе 8 указывается фонд заработной платы работников списочного состава.
В графе 9 отражаются денежные суммы, начисленные внешним совместителям.
В графе 10 указываются начисленные суммы работникам по договорам гражданско-правового характера.
В графе 11 указываются выплаты социального характера.
Внимание! В выплаты социального характера включаются суммы средств, связанные с предоставленными работникам социальными льготами, в частности, на лечение, отдых, проезд, трудоустройство (без пособий из государственных внебюджетных фондов).
Источник: https://SBIS.ru/formats/docFormatCard/117284/help
Выплаты социального характера в 2020 году — что в них входит для разных форм?

Социальные выплаты – это пособия и компенсации, которые предоставляются отдельным категориям граждан для финансовой поддержки. В зависимости от вида, они могут иметь как разовый, так и постоянный характер.
Как правило, средства начисляются физическим лицам из фонда соцстрахования или государственного бюджета, и регулируются на уровне федерального законодательства.
Некоторые пособия социальной направленности могут выплачиваться из средств регионального бюджета или коммерческих предприятий.
Каждое предприятие обязано сдавать в органы Росстата отчеты по статистики, в которые заносится информация о численности сотрудников и зарплатном фонде организации в целом.
Помимо этих данных, в них также входит информация о средствах, потраченных предприятием на выплаты компенсаций или вознаграждений социального характера для сотрудников, что не всегда учитывается во время заполнения форм.
Рекомендации бухгалтеров и юристов
Александра Кривошеева: «При заполнении отчетных документов, которые содержат сведения о численности и зарплатном фонде, важно учитывать один важный фактор. А именно к сумме выплат нельзя добавлять пособия и платежи, которые получает работник из Фонда обязательного социального страхования РФ и других социальных внебюджетных организаций.
К сожалению, внесение данных платежей в соответствующие отчетные бланк, является одной из самых распространенных ошибок во время их заполнения. В связи с этим, перед заполнением нужной отчетной формы рекомендовано ознакомиться с информацией о том, как правильно заполнять бланк. Так, всю нужную информацию о заполнении формы П-4 можно найти в приказе Росстата №772 от 2017 года».
Ангелина Яковлева: «Отчетные бланки формы П-4, №МП и пр. являются важными документами, которые необходимо заполнять строго по действующим правилам. Важно понимать, что разные формы для отчетов по статистке в обязательном порядке должны содержать не только информацию о среднем количестве сотрудников и общем зарплатном фонде, но и данные о произведенных соцвыплатах.
Указанный пункт любой формы отчетного бланка не должен быть проигнорирован юридическим лицом. Однако стоит учитывать, что пособия, которые выплачиваются работнику из государственных средств и других внебюджетных социальных организаций, не должны вноситься в отчет для статистики».Социальные выплаты – это натуральные или денежные компенсации, которые выделяются с целью финансовой поддержки граждан РФ. Каждое предприятие должно сдавать специальные формы отчетности, в которые входит и информация о соцвыплатах.
Источник: https://OPrave.com/socialnoe/vyplaty-socialnogo-xaraktera.html